تنگهای که به طناب دار تبدیل شد؛ وقتی هرمز از «شریان حیات» به «اهرم فشار» بدل میشود
مریم حسین زاده هنزایی ، توانانیوز_ در پی تشدید تنش میان ایران و آمریکا، بحران هرمز فقط یک مسئله نظامی نیست؛ یک شوک تمامعیار به امنیت و اقتصاد خلیج فارس و جهان است. از ریزش بازارهای دبی...
مریم حسین زاده هنزایی ، توانانیوز_ در پی تشدید تنش میان ایران و آمریکا، بحران هرمز فقط یک مسئله نظامی نیست؛ یک شوک تمامعیار به امنیت و اقتصاد خلیج فارس و جهان است. از ریزش بازارهای دبی و ابوظبی تا توقف صادرات گاز قطر، از انفجار قیمت بیمه جنگ تا عقبنشینی سرمایههای sovereign، همه نشانههای یک واقعیتاند: ثباتی که اقتصاد خلیج فارس بر آن بنا شده بود، دیگر قابل تضمین نیست.
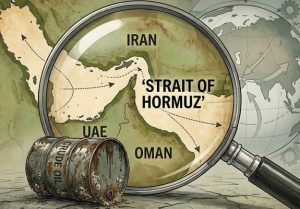
وقتی در پایان فوریه ۲۰۲۶ حملات مشترک آمریکا و اسرائیل به ایران آغاز شد، کمتر کسی تصور میکرد که عمیقترین ضربه نه از موشکها، بلکه از یک آبراه باریک به عرض حدود ۳۹ کیلومتر وارد شود. هفت ماه بعد، عبور روزانه کشتیهای تجاری از تنگه هرمز از ۱۳۰ تا ۱۴۰ فروند به چند فروند رسیده و حمل نفت خام از بیش از ۱۲ میلیون بشکه در روز به کمتر از دو میلیون بشکه سقوط کرده است. این تنگه که نزدیک به یکپنجم حملونقل دریایی نفت جهان را در خود جای میداد، اکنون به منطقهای مملو از مین، هشدار نظامی و ممنوعیتهای کشتیرانی تبدیل شده است. ایران در یک جنگ رودررو پیروز نشده، اما اهرمی به دست گرفته که میتواند نفس اقتصاد خلیج فارس و جهان را ببندد؛ و کشورهای عربی خلیج فارس که ثبات را به قیمت تکیه بر چتر امنیتی آمریکا خریده بودند، اکنون بیشترین هزینه را برای جنگی میپردازند که نه آغازگر آن بودند و نه توان پایان دادن به آن را دارند.
اقتصاد خلیج فارس در نقطه سقوط
برای امارات، هزینه این جنگ را میتوان در دو عدد خلاصه کرد: ۱۲۰۰ میلیارد دلار و ۶۰ تا ۸۰ درصد. ارزش بازارهای مالی دبی حدود ۱۶ درصد و ابوظبی حدود ۹ درصد کاهش یافت و مجموعاً حدود ۱۲۰۰ میلیارد دلار از بازارهای این دو امیرنشین پاک شد. اما ضربه اصلی به مدل اقتصادی وارد شد. گردشگری حدود ۱۲ درصد تولید ناخالص داخلی امارات را تشکیل میدهد؛ پس از آغاز جنگ، رزرو هتلها ۶۰ تا ۸۰ درصد سقوط کرد، مدارس تعطیل شدند و خانوادههای خارجی شروع به ترک کشور کردند. دبی که دههها روی برند «پناهگاه امن» سرمایهگذاری کرده بود، در چند هفته شاهد فروپاشی همین برند بود. این یک اصلاح دورهای بازار نیست؛ انکار ساختاری اقتصادی است که تمام مزیت آن بر «ثبات» بنا شده بود.
سایر کشورهای نفتخیز خلیج فارس نیز از این شوک در امان نمانند. عراق تولید نفت خود را کاهش داده؛ قطر انرژی تولید LNG را متوقف کرده و قیمت گاز طبیعی جهان بیش از ۴۰ درصد جهش کرده و قراردادهای آتی اروپا تا دو برابر سطح پیش از جنگ بالا رفته است. تولید نفت امارات روزانه ۵۰۰ تا ۸۰۰ هزار بشکه کاهش یافته و کویت و بحرین وضعیت اضطراری اعلام کردهاند. صندوقهای ثروت sovereign خلیج فارس که حدود ۵ تریلیون دلار دارایی برای «روز مبادا» اندوخته بودند، اکنون ناچارند از پرتفوی سرمایهگذاریهای خارجی خود عقبنشینی کنند تا شکاف مالی داخلی را پر کنند. موتور سرمایهای که دههها اقتصاد متنوع خلیج فارس را تغذیه میکرد، اکنون در حال تخلیه شدن به دست جنگی است که آن را انتخاب نکرده بود.
خروج بیمه جنگ و پارادوکس «تضمین دولتی»
اگر بسته شدن تنگه یک محاصره فیزیکی است، فروپاشی بازار بیمه جنگ یک محاصره مالی نامرئی است. پیش از جنگ، نرخ بیمه جنگ برای کشتیهای عبوری از هرمز حدود ۰٫۱ تا ۰٫۱۲۵ درصد ارزش بدنه کشتی بود؛ در مارس ۲۰۲۶ این نرخ به ۲ تا ۳ درصد رسید و هزینه یک سفر میتوانست به حدود ۳ میلیون دلار برسد. کمیته مشترک جنگ بیمه لندن کل خلیج فارس را «منطقه پرخطر» اعلام کرد و چند نهاد بیمه دریایی پوشش جنگ برای کشتیهای ورودی به خلیج فارس را بهکلی لغو کردند. نتیجه، دور زدن گسترده یا توقف کشتیرانی و کاهش حدود ۹۵ درصدی ترافیک تنگه بود.
با عقبنشینی بیمه خصوصی، دولت آمریکا ناچار شد به عنوان «بیمهگر نهایی» وارد شود و برای کشتیهای عبوری تضمین ریسک سیاسی و مالی ارائه دهد. این اقدام یک پارادوکس عمیق را آشکار کرد: واشنگتن میکوشد با اعتبار دولتی، آبراهی را حفظ کند که خود عملیات نظامیاش آن را ناامن کرده است. وقتی دولت مجبور میشود ریسک جنگ کشتیهای تجاری را بیمه کند، عملاً اعتراف کرده است که بازار خصوصی دیگر قیمت امنیت این آبراه را قبول ندارد؛ این یک اضافهبهای موقت نیست، تردیدی بنیادین در اعتبار نظم امنیتی پیشین است.
زنجیره انتقال به اقتصاد جهان: از پمپ بنزین تا پیشبینی رشد
شوک هرمز با سرعتی بیش از انتظار از تمام لایههای اقتصاد جهانی عبور کرد. در ماه اول جنگ، قیمت نفت از حدود ۷۰ دلار به ۱۲۶ دلار رسید و حتی پس از عقبنشینی، در سپتامبر برنت دوباره بالای ۱۰۰ دلار معامله شد؛ یعنی بیش از ۲۰ درصد بالاتر از پیش از جنگ. در هفت ماه گذشته، کشورهای واردکننده سوخت فسیلی بیش از ۳۳۰۰ میلیارد دلار اضافه پرداخت کردهاند؛ تقریباً معادل تولید ناخالص سالانه فنلاند.
شرکتهای شیمیایی اروپا خطوط پرمصرف را تعطیل کردهاند، شرکتهای کشتیرانی شرق آسیا نرخ بیمه مسیر خلیج فارس را سه برابر کردهاند و کشورهای نوظهور آمریکای لاتین همزمان تورم وارداتی و فشار کسری بودجه را تجربه میکنند.
نهادهای پیشبینی macroeconomic ناچار شدهاند چشماندازها را هفتهبههفته پایین بیاورند. بانک جهانی رشد جهانی ۲۰۲۶ را به ۲٫۵ درصد کاهش داده و هشدار داده است که اگر اختلال انرژی شدیدتر شود، رشد میتواند تا ۱٫۳ درصد سقوط کند. صندوق بینالمللی پول در سناریوی پایه رشد ۳٫۱ درصد و تورم ۴٫۷ درصد را پیشبینی میکند، اما این پیشبینی بر فرض «کوتاهمدت بودن جنگ و میانگین قیمت نفت ۸۲ دلار» بنا شده است؛ اقتصاددان ارشد IMF صریحاً گفته است که اگر مناقشه طولانی شود، بانکهای مرکزی ممکن است به «انقباض دردناک» مجبور شوند. پیشبینی KPMG بدبینانهتر است: رشد جهانی ۲٫۸ درصد و تورم ۴٫۳ درصد در ۲۰۲۶، با تأکید بر اینکه «حتی اگر هرمز فردا کاملاً باز شود، آسیب به زیرساختهای انرژی یعنی بازگشت عرضه و تقاضا هفتهها یا ماهها طول میکشد.» این مناقشه دیگر یک رویداد ژئوپلیتیک قابل «تخفیف» در پیشبینی فصلی نیست؛ دارد به متغیر مسلط روایت کلان ۲۰۲۶ تبدیل میشود.
چه کسی میبازد، چه کسی سازگار میشود
در میان همه عدمقطعیتها، تنها نکته روشن، سست شدن نظم قدیم است. نظام دلار برای نخستین بار در بیش از نیم قرن، در یک سناریوی واقعی و گسترده، ضربهای اساسی خورده است؛ حجم زیادی از معاملات فرامنطقهای نفت و گاز به سمت تسویه با ارزهای محلی رفته است. توان تنظیم تولید اوپک در مارس ۲۰۲۶ بزرگترین کاهش ماهانه تاریخ خود را ثبت کرد (سقوط ۷۸۸ هزار بشکه در روز) و سپس امارات خروج خود از این سازمان را اعلام کرد و ساختار چانهزنی جمعی تولیدکنندگان بیش از پیش فروپاشید. عربستان نیز ناچار به یک «بازتعریف جغرافیایی» استراتژیک شده است: انتقال صادرات از هرمز به دریای سرخ، افزایش ظرفیت خط لوله شرق ـ غرب به حدود ۵۸۰ هزار بشکه در روز و نزدیک شدن به سقف طراحی ۷۰۰ هزار بشکه، و تبدیل توان صادراتی بندر ینبع به شریان حیاتی ریاض برای حفظ تابآوری مالی. اما همین چرخش یعنی اینکه جریان درآمد نفتی پایدار و محیط تجارت دریایی قابل پیشبینی که «چشمانداز ۲۰۳۰» عربستان بر آن تکیه داشت، دیگر پیشفرض بدیهی نیست.
ایران نیز هزینه سنگینی پرداخته است. محاصره دریایی آمریکا میکوشد با زیان اقتصادی ماهانه حدود ۱۳ میلیارد دلار، تهران را به عقبنشینی وادار کند؛ اما تحلیلگران میگویند اهرم تنگه به تهران امکان میدهد درد را به شکلی نامتقارن به رقیب و همسایگان منتقل کند. این رویارویی «خونریزی متقابل» برنده واقعی ندارد و تنها یک منطق بیرحمانه را بارها اثبات میکند: وقتی یک شریان انرژی جهانی به برگ چانهزنی هر طرفی تبدیل شود، همه وابستگان به آن ــ چه طرف را انتخاب کنند چه نه ــ در تقسیم هزینه شریک میشوند.
جمعبندی: بازقیمتگذاری تعهد امنیتی
کشورهای خلیج فارس با سریعترین سرعت دهههای اخیر در حال بازمسلحسازی هستند: توافقهای پدافند پهپادی، خریدهای چند میلیارد دلاری تسلیحات آمریکایی، و بازنگری کامل ساختار و آموزش نظامی. اما این مسابقه تسلیحاتی یک پرسش عمیقتر را پنهان میکند: «ثبات تحت رهبری آمریکا» که با درآمد نفت و همراهی استراتژیک خریده میشد، اکنون به توهمی گران تبدیل شده که نمیتواند ریسک یک تنگه را پوشش دهد. وقتی هتلهای دبی خالی میشوند، خط لوله ریاض با ظرفیت کامل کار میکند و صندوقهای sovereign ابوظبی از داراییهای جهانی عقب مینشینند تا شکاف داخلی را پر کنند، کشورهای خلیج فارس واقعاً با پرسش «آیا ایران دوباره هرمز را میبندد؟» روبهرو نیستند؛ با پرسشی بنیادیتر روبهرو هستند: در جهانی که هر آبراهی میتواند به سلاح تبدیل شود، هر مدل اقتصادی که رشد خود را بر «ثبات» بنا کرده، دیگر میتواند این ثبات را به چه کسی گرو بگذارد؟